

 2026-10-11 10:37:36
景游科技票务系统
电子票占到九成,剩下那一成纸质票最容易出洞——一张空白票从库房到窗口,中间没有人记。纸质票的流水其实是四本账:印、入、发、废,各记一段,缺任何一本,月底就只能看到一个总数,总数对不上时没人知道丢在哪一段。四本账靠号段串起来,串得上就是闭环,串不上就是断点,断点必须逐号找。
一、印这一本按批次登记起止号段。号段连续、不重叠,一批一段,段内不跳号;号位区间按 00000001~99999999 这种定长八位登记,起始位和终止位都写满位数,省得排序时错位。批次还要有印次和版次两项:改版那天起用新号段,旧号段单独封存并写明封存量。混在同一本账里,就没法判断废掉的是哪一版,遇到旧版票还能核销的争议时只能全部停用。
二、入这一本按批次点验。实收号数与号段长度的差定在零笔算合格;发现跳号当天写异常单,注明缺的是哪几个号位,不要等月底凑一起报。入库记录四栏:批次、起止号、实收数量、验收工号,缺一项,这批票之后的领用就没有依据。库房台账要能按号反查批次——按号找不回批次的库房,记的只是一堆数字而不是一批货,丢了也说不清是哪一批发出去的。
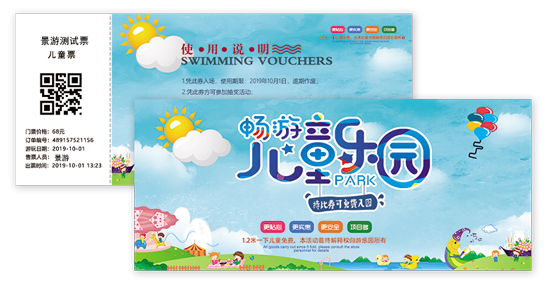
三、发这一本落到窗口和工号。一次领用一个连续号段,不零剪;零剪出来的两段票在日结时是两处误差来源。窗口日结填三栏:已用、剩余、作废,剩余必须能与号段末尾号对上,对不上即算异常,差额按号位逐笔找,不按张数估。三栏里最容易填错的是作废——剪了角但没登记,第二天点库存就少一张,少的那张没有原因,最后全归成丢失,丢失是四本账里最难交代的一类。
四、废这一本三个动作缺一不可。票根保留、双面剪角、逐号登记。只剪角不登记,事后查不到号;只登记不剪角,票根有流出风险;只做其中两项的窗口,一到月底就出现两种数。作废率按窗口日领用数算:千分之五以内正常,超过百分之一当天查是打印故障还是操作失误;连续三天超线,这个窗口改为按号逐张核销,先把号闭上再谈原因。
五、四本账合成三个差值。印减入等于在途,入减发等于库存,发减废等于实际售出,三个差值都定在零。月末逐号抽一段做穿透核对:抽一个批次,从印次一路走到最后一张的处置,看中间有没有断点,断点落在哪一本账上。抽验每月做,一次只抽一到三个批次——做多了会停,停了等于没做,反而是每月只抽一批的这种节奏能坚持两年。
纸质票的账不靠人多手快,靠号数。窗口人手杂,任何靠记忆的规则一个旺季之后都会变形,只有号段是唯一不会说谎的那一栏。四本账先建到能按号反查,再谈要不要设票库管理员;顺序反过来,管理员对着一堆没有号的存量,什么也定不下来,只能年年重新清点。


 相关推荐
 扫一扫官方微信号